
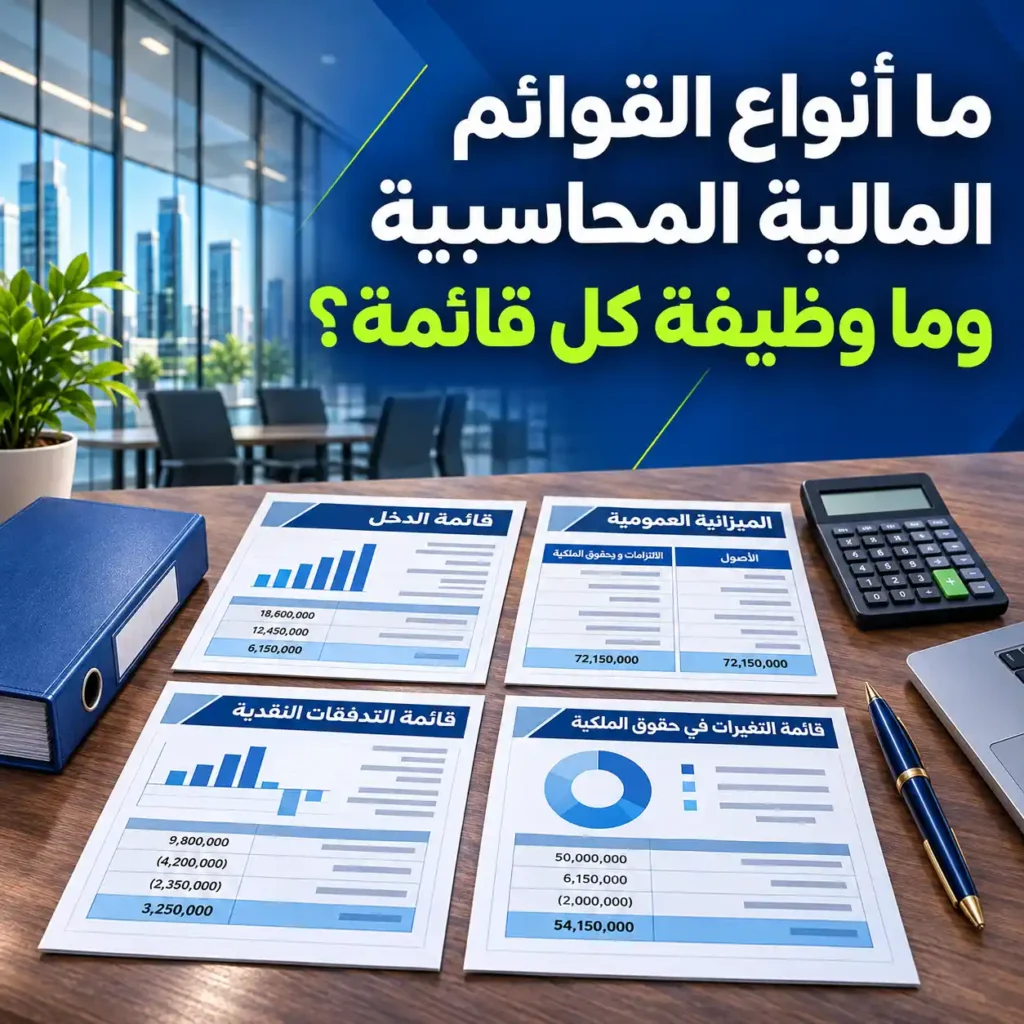
انواع القوائم المالية المحاسبية وفق المعايير الدولية 4 قوائم أساسية: المركز المالي، والدخل والدخل الشامل، والتغيرات في حقوق الملكية، والتدفقات النقدية، تكملها الإيضاحات المتممة. وتُصنف القوائم أيضاً حسب الفترة والجهة إلى سنوية ومرحلية وموحدة ومنفصلة، وتُعد المجموعات الضريبية في الإمارات قوائم مجمعة ذات غرض خاص لأغراض ضريبة الشركات. ستجد هنا مثالاً بالدرهم لشركة واحدة تنتقل أرقامها بين القوائم الأربع، والمعيار الذي يناسب حجم شركتك في الإمارات.
ما هي القوائم المالية المحاسبية؟
القوائم المالية المحاسبية هي مجموعة من التقارير التي توضّح المركز المالي للمنشأة في تاريخ محدد، وتبيّن نتائج أعمالها وحركة النقد والتغيرات في حقوق الملكية خلال فترة مالية. ومن خلالها يمكن معرفة ما تملكه المنشأة، وما عليها من التزامات، وما حققته من ربح أو خسارة.
وتساعد قراءة القوائم المالية معًا على فهم وضع المنشأة بصورة أدق، فقد تُظهر قائمة الدخل أن الشركة حققت أرباحًا، بينما تكشف قائمة التدفقات النقدية أن النقد المتاح من التشغيل محدود بسبب تأخر تحصيل مستحقات العملاء. ويهم هذا الفرق أصحاب الأعمال والممولين عند تقييم قدرة الشركة على سداد التزاماتها في مواعيدها.
ما هي انواع القوائم المالية المحاسبية ؟
يلخص الجدول التالي ما تجيب عنه كل قائمة، والفترة التي تغطيها:
| القائمة | السؤال الذي تجيب عنه | الفترة |
|---|---|---|
| المركز المالي | ماذا تملك الشركة وماذا عليها؟ | تاريخ محدد |
| الدخل والدخل الشامل | هل ربحت الشركة وكم؟ | السنة كاملة |
| التغيرات في حقوق الملكية | كيف تغيرت حصة الملاك؟ | السنة كاملة |
| التدفقات النقدية | من أين جاء النقد وأين ذهب؟ | السنة كاملة |
| الإيضاحات المتممة | كيف حُسبت الأرقام وما المخاطر خلفها؟ | السنة كاملة |
وأكثر هذه القوائم تداولاً بين أصحاب الشركات قائمة المركز المالي.
ما الذي تعرضه قائمة المركز المالي؟
قائمة المركز المالي، المعروفة بالميزانية العمومية، تعرض أصول الشركة وخصومها وحقوق ملاكها في يوم واحد هو نهاية الفترة. وتقوم على معادلة الأصول = الخصوم + حقوق الملكية، وتفصل البنود المتداولة التي تتحول إلى نقد أو تُستحق خلال 12 شهراً عن البنود غير المتداولة.
يقرأ البنك هذه القائمة أولاً عند طلب تمويل، لأنه يقارن الأصول المتداولة بالخصوم المتداولة ليعرف قدرة الشركة على سداد التزاماتها القريبة.
ما الفرق بين قائمة الدخل وقائمة الدخل الشامل؟
تختلف انواع القوائم المالية المحاسبية بحسب المعلومات التي تعرضها، ويوضح الجدول التالي وظيفة كل قائمة وأبرز البنود التي تتضمنها.
| وجه المقارنة | قائمة الدخل | قائمة الدخل الشامل |
|---|---|---|
| ماذا تعرض؟ | الإيرادات والمصروفات التي تدخل في حساب الربح أو الخسارة خلال الفترة. | صافي الربح أو الخسارة، مضافًا إليه بنود الدخل الشامل الآخر. |
| ما النتيجة النهائية؟ | صافي الربح أو الخسارة. | إجمالي الدخل الشامل. |
| مثال على البنود | إيرادات المبيعات، وتكلفة المبيعات، والمصروفات الإدارية. | فائض إعادة تقييم الأراضي والمباني، وفروق ترجمة القوائم المالية لفرع أجنبي. |
| متى تتساوى النتيجتان؟ | عند غياب بنود الدخل الشامل الآخر، يساوي صافي الربح أو الخسارة إجمالي الدخل الشامل. | عند وجود هذه البنود، يُضاف صافي أثرها إلى الربح أو الخسارة للوصول إلى إجمالي الدخل الشامل. |
ماذا تكشف قائمة التدفقات النقدية؟
قائمة التدفقات النقدية تكشف حركة النقد الفعلية خلال السنة، مقسمة إلى أنشطة تشغيلية واستثمارية وتمويلية. التشغيلية تأتي من البيع والشراء والرواتب، والاستثمارية من شراء الأصول وبيعها، والتمويلية من القروض ورأس المال والتوزيعات. وهي القائمة التي تشرح لماذا قد تربح الشركة ولا تجد نقداً لدفع التزاماتها.
تُعرض التدفقات التشغيلية بإحدى طريقتين. الطريقة المباشرة تعدد المقبوضات والمدفوعات النقدية، والطريقة غير المباشرة تبدأ من صافي الربح ثم تعدله بالإهلاك وتغيرات الذمم والمخزون، فتُبنى من أرقام قائمة الدخل والميزانية.
ما الغرض من قائمة التغيرات في حقوق الملكية؟
قائمة التغيرات في حقوق الملكية تتابع حصة الملاك من بداية السنة إلى نهايتها: رأس المال، والأرباح المحتجزة، والاحتياطيات، والتوزيعات. يهتم بها الشركاء والمستثمرون أكثر من غيرهم، لأنها تبين هل أعادت الشركة أرباحها إلى النشاط أم وزعتها، وهل دخل شريك جديد أو زاد رأس المال خلال السنة.
وتربط هذه القائمة قائمة الدخل بالمركز المالي، فصافي ربح السنة يدخل إليها، ورصيدها الختامي يظهر في الميزانية.
لماذا تعد الإيضاحات المتممة جزءاً من القوائم المالية؟
الإيضاحات المتممة جزء إلزامي من القوائم المالية وفق المعيار المحاسبي الدولي 1، وليست ملحقاً اختيارياً. تشرح السياسات المحاسبية التي اختارتها الشركة، والتقديرات التي اعتمدت عليها، مثل العمر الإنتاجي للمعدات ومخصص الديون المشكوك في تحصيلها، وتفصل البنود التي تظهر في القوائم رقماً واحداً.
تحتوي الإيضاحات عادة على:
- أساس الإعداد والمعيار المطبق.
- السياسات المحاسبية الرئيسية، مثل طريقة الإهلاك وتقييم المخزون.
- تفاصيل الممتلكات والمعدات والقروض وشروط سدادها.
- الالتزامات المحتملة، مثل الضمانات البنكية والقضايا المرفوعة.
- الأحداث اللاحقة لتاريخ الميزانية.
وتتضح قيمة هذه الإيضاحات أكثر عند تتبع أرقام شركة واحدة.
كيف تبدو القوائم المالية الأربع لشركة واحدة بالأرقام؟
تبدو القوائم الأربع مترابطة: ربح 180,000 درهم ينتقل إلى حقوق الملكية، ورصيدها 520,000 درهم يظهر في الميزانية. لنفترض شركة خدمات في دبي أنهت سنتها المالية في 31 ديسمبر 2025، بإيرادات 900,000 درهم ورصيد نقد افتتاحي 180,000 درهم. الأرقام افتراضية، وتجاهلنا ضريبة الشركات لتبسيط المثال.
قائمة الدخل للسنة:
| البند | المبلغ بالدرهم |
|---|---|
| الإيرادات | 900,000 |
| المصروفات، ومنها إهلاك 30,000 | 720,000 |
| صافي الربح | 180,000 |
ينتقل صافي الربح إلى قائمة التغيرات في حقوق الملكية:
| البند | رأس المال | الأرباح المحتجزة | الإجمالي |
|---|---|---|---|
| الرصيد في 1 يناير 2025 | 300,000 | 100,000 | 400,000 |
| صافي ربح السنة | 0 | 180,000 | 180,000 |
| توزيعات على الشركاء | 0 | -60,000 | -60,000 |
| الرصيد في 31 ديسمبر 2025 | 300,000 | 220,000 | 520,000 |
ويظهر رصيد حقوق الملكية نفسه في قائمة المركز المالي:
| الأصول | المبلغ بالدرهم | الخصوم وحقوق الملكية | المبلغ بالدرهم |
|---|---|---|---|
| النقد | 290,000 | الموردون | 90,000 |
| الذمم المدينة | 200,000 | القرض البنكي | 150,000 |
| المعدات بعد الإهلاك | 270,000 | حقوق الملكية | 520,000 |
| الإجمالي | 760,000 | الإجمالي | 760,000 |
وتشرح قائمة التدفقات النقدية كيف ارتفع النقد من 180,000 إلى 290,000 درهم:
| النشاط | المبلغ بالدرهم |
|---|---|
| التشغيل: صافي الربح 180,000 + الإهلاك 30,000 − زيادة الذمم 50,000 + زيادة الموردين 20,000 | 180,000 |
| الاستثمار: شراء معدات | -60,000 |
| التمويل: قرض جديد 50,000 − توزيعات 60,000 | -10,000 |
| صافي الزيادة في النقد | 110,000 |
تكشف هذه الأرقام أن الشركة ربحت 180,000 درهم، ووزعت ثلثها، وبقي 200,000 درهم من إيراداتها عند العملاء. لا تظهر هذه الصورة كاملة إلا عند قراءة القوائم الأربع معاً.
ما ترتيب إعداد القوائم المالية ولماذا؟
تُعد القوائم المالية بترتيب ثابت لأن كل قائمة تأخذ رقماً من القائمة التي قبلها. فأي خطأ في قائمة الدخل ينتقل تلقائياً إلى حقوق الملكية ثم إلى الميزانية. يبدأ المحاسب من ميزان المراجعة بعد قيود التسوية، ثم يعد القوائم في 4 خطوات:
- أعد قائمة الدخل لتحديد صافي الربح.
- انقل صافي الربح إلى قائمة التغيرات في حقوق الملكية، واطرح التوزيعات.
- أعد قائمة المركز المالي باستخدام رصيد حقوق الملكية الختامي.
- أعد قائمة التدفقات النقدية من الفرق بين ميزانية أول السنة وآخرها، وطابق رصيد النقد.
إن لم يتطابق النقد في الخطوة الأخيرة مع رصيد الميزانية، فهناك قيد ناقص أو مصنف خطأً في إحدى القوائم السابقة.
تبدأ دقة القوائم المالية من تسجيل المعاملات أولًا بأول، وتساعدك خدمة مسك الدفاتر المحاسبية من مكتب إيمان العامري على تنظيم سجلات شركتك وتجهيز البيانات اللازمة لإعداد قوائمها المالية.
ما أنواع القوائم المالية حسب الفترة: سنوية أم مرحلية؟
تنقسم انواع القوائم المالية المحاسبية حسب الفترة إلى قوائم سنوية تغطي سنة مالية كاملة، وقوائم مرحلية تغطي فترة أقصر، ويوضح الجدول التالي الفرق بينهما من حيث المحتوى ومتطلبات الإصدار.
| وجه المقارنة | القوائم المالية السنوية | القوائم المالية المرحلية |
|---|---|---|
| الفترة التي تغطيها | سنة مالية كاملة. | فترة أقصر من السنة المالية، مثل ثلاثة أشهر أو ستة أشهر. |
| محتوى التقرير | المجموعة الكاملة من القوائم المالية والإيضاحات المتممة. | يجوز عرض مجموعة كاملة أو مختصرة. وعند العرض المختصر، يتطلب المعيار المحاسبي الدولي 34 أربع قوائم مختصرة وإيضاحات مختارة. |
| متطلبات الإصدار | تُعد في نهاية السنة المالية وفق المتطلبات المطبقة على المنشأة. | قد تطلبها الجهة المنظمة للسوق المالية من الشركات المدرجة، أو يشترطها البنك ضمن التسهيلات الائتمانية. ويحدد المعيار 34 طريقة إعدادها عند إصدارها. |
ما الفرق بين القوائم المالية الموحدة والمنفصلة؟
يختلف نطاق العرض بين القوائم المالية الموحدة والمنفصلة، ويوضح الجدول التالي كيف يؤثر هذا الاختلاف في عرض الشركات التابعة والاستثمارات فيها.
| وجه المقارنة | القوائم المالية الموحدة | القوائم المالية المنفصلة |
|---|---|---|
| نطاق العرض | تعرض الشركة الأم وشركاتها التابعة بوصفها كيانًا اقتصاديًا واحدًا. | تعرض الشركة الأم على مستوى المنشأة نفسها. |
| عرض الشركات التابعة | تُدمج أصول الشركات التابعة والتزاماتها وإيراداتها ومصروفاتها بندًا بندًا. | تظهر حصة الشركة الأم في كل شركة تابعة باعتبارها استثمارًا، ويُقاس بالتكلفة أو وفقًا للمعيار IFRS 9 أو بطريقة حقوق الملكية. |
| المعاملات داخل المجموعة | تُستبعد المعاملات والأرصدة بين شركات المجموعة عند التوحيد. | تظهر المعاملات والأرصدة مع الشركات التابعة في قوائم الشركة الأم. |
| متطلبات الإعداد | يوجب المعيار IFRS 10 على الشركة الأم إعدادها، مع وجود إعفاءات محددة. | قد تُعدّ باختيار الشركة أو بموجب متطلبات محلية، ويحدد المعيار IAS 27 كيفية المحاسبة عن الاستثمارات فيها. |
ما القوائم المالية ذات الغرض الخاص في الإمارات؟
القوائم المالية ذات الغرض الخاص تُعد لجهة محددة ولهدف محدد، لا لعموم المستخدمين. وأوضح مثال في الإمارات المجموعات الضريبية، إذ يلزمها القرار الوزاري رقم 84 لسنة 2025 بإعداد قوائم مالية مجمعة مدققة ذات غرض خاص لأغراض ضريبة الشركات، بدل قوائم مدققة منفصلة لكل عضو.
ويلزم القرار نفسه بقوائم مالية مدققة الخاضعَ للضريبة الذي تتجاوز إيراداته 50 مليون درهم في الفترة الضريبية، والشخصَ المؤهل في المنطقة الحرة دون حد للإيرادات. ويحدد حجم الإيرادات أيضاً المعيار الذي تُعد به هذه القوائم.
أي معيار تطبق شركتك في الإمارات عند إعداد قوائمها؟
يحدد القرار الوزاري رقم 114 لسنة 2023 المعيار المطبق لأغراض ضريبة الشركات حسب حجم الإيرادات. الأصل هو المعايير الدولية لإعداد التقارير المالية كاملة، مع خيارين أبسط للشركات الأصغر يقللان حجم الإفصاح وتكلفة الإعداد. ويحق للشركة اختيار المعيار الأشمل حتى لو سمح لها حجمها بالأبسط.
| إيرادات الشركة | المعيار أو الأساس المسموح |
|---|---|
| أكثر من 50 مليون درهم | المعايير الدولية كاملة |
| 50 مليون درهم أو أقل | المعيار الدولي للمنشآت الصغيرة والمتوسطة |
| 3 ملايين درهم أو أقل | الأساس النقدي بدل أساس الاستحقاق |
اختيار الأساس النقدي يناسب نشاطاً صغيراً بلا مخزون أو مبيعات آجلة كبيرة، أما الشركة التي تبيع بالآجل فتعطيها قوائم الاستحقاق صورة أدق عن أرباحها.
اكتشف ما الفرق بين القوائم المالية والميزانية العمومية؟
من يستخدم كل نوع من القوائم المالية ولأي قرار؟
لكل نوع من انواع القوائم المالية المحاسبية مستخدم يبدأ به، لأنه يجيب عن قراره أولاً، ثم يرجع إلى البقية. البنك يركز على المركز المالي والتدفقات لأنه يريد معرفة القدرة على السداد، والشريك يركز على الأرباح المحتجزة والتوزيعات، والجهة الضريبية تبدأ من صافي الربح المحاسبي.
| المستخدم | القائمة الأهم له | القرار الذي يتخذه |
|---|---|---|
| البنك | المركز المالي والتدفقات النقدية | منح التمويل أو تجديده |
| المستثمر أو الشريك | الدخل والتغيرات في حقوق الملكية | الاستثمار أو طلب التوزيعات |
| الهيئة الاتحادية للضرائب | قائمة الدخل | حساب الدخل الخاضع للضريبة |
| الإدارة | كل القوائم | التسعير والإنفاق والتوسع |
| المورد الكبير | المركز المالي | منح فترة سداد آجلة |
وأي خطأ في هذه القوائم يغير قرار المستخدم الذي يعتمد عليها.
ما الأخطاء الشائعة عند إعداد القوائم المالية؟
أكثر خطأ يكتشفه المدقق في القوائم المعدة داخلياً هو عدم تطابق الأرقام بين القوائم. مثال ذلك رصيد نقد في الميزانية يختلف عن آخر رقم في قائمة التدفقات، أو أرباح محتجزة لا تساوي رصيد أول السنة مع ربح السنة بعد التوزيعات. وتتكرر أخطاء أخرى يمكن تجنبها بمراجعة قبل إصدار القوائم:
- غياب أرقام السنة السابقة للمقارنة.
- إدراج فائض إعادة التقييم ضمن صافي الربح بدل الدخل الشامل الآخر.
- تطبيق المعايير الدولية كاملة على شركة صغيرة يكفيها المعيار المختصر، أو العكس.
- إيضاحات عامة منسوخة لا تصف سياسات الشركة الفعلية.
- تصنيف قرض طويل الأجل كله غير متداول، رغم أن قسط السنة القادمة متداول.
الخاتمة
ابدأ بتحديد المعيار الذي يناسب حجم إيراداتك، لأنه يحدد شكل انواع القوائم المالية المحاسبية التي ستعدها وحجم إيضاحاتها. ثم طابق رصيد النقد والأرباح المحتجزة بين القوائم قبل أي تقديم لبنك أو للهيئة الاتحادية للضرائب. احجز استشارة مع مكتب إيمان العامري لمراجعة قوائمك المالية قبل إصدارها وتقديمها.
الأسئلة الشائعة
من المسؤول عن إعداد القوائم المالية؟
إدارة الشركة هي المسؤولة عن إعداد القوائم المالية وعن صحتها، حتى لو أعدها محاسب خارجي أو مكتب محاسبة. أما مدقق الحسابات فيفحص القوائم بعد إعدادها ويصدر رأيه فيها، ولا ينقل هذا الرأي المسؤولية عن الأرقام من الإدارة إليه. لذلك يوقّع المدير أو الشركاء على القوائم قبل إصدارها.
متى يجب إعداد القوائم المالية في الإمارات؟
تُعد القوائم المالية السنوية بعد نهاية السنة المالية وقبل موعد إقرار ضريبة الشركات، وهو 9 أشهر من نهاية الفترة الضريبية. فالشركة التي تنتهي سنتها في 31 ديسمبر 2025 كان آخر موعد لإقرارها 30 سبتمبر 2026. ويُفضل إنهاء القوائم قبل الموعد بشهرين على الأقل إن كانت تحتاج إلى تدقيق.
هل تحتاج الشركة في المنطقة الحرة إلى قوائم مالية مدققة؟
نعم، يلزم القرار الوزاري رقم 84 لسنة 2025 الشخص المؤهل في المنطقة الحرة بقوائم مالية مدققة. ويشمل الإلزام إعدادها والاحتفاظ بها، دون اشتراط حد معين للإيرادات. أما شركة المنطقة الحرة غير المؤهلة فتخضع لحد 50 مليون درهم مثل بقية الشركات.
ما الفرق بين أساس الاستحقاق والأساس النقدي في القوائم المالية؟
أساس الاستحقاق يسجل الإيراد عند البيع والمصروف عند حدوثه، ولو لم يُدفع المبلغ بعد. أما الأساس النقدي فيسجلهما عند القبض أو الدفع فقط. لذلك قد تظهر الشركة نفسها رابحة بأساس الاستحقاق وأقل ربحاً بالأساس النقدي إذا كان عملاؤها يتأخرون في السداد.
أين تظهر ضريبة القيمة المضافة في القوائم المالية؟
تظهر ضريبة القيمة المضافة المستحقة للهيئة الاتحادية للضرائب ضمن الخصوم المتداولة في قائمة المركز المالي، ولا تدخل في الإيرادات لأن الشركة تحصّلها نيابة عن الدولة. وعند سداد المبلغ للهيئة ينخفض هذا الالتزام، ولا يُسجل السداد مصروفاً على الشركة.
محتاج مساعدة في محاسبة شركتك؟
اتواصل مع فريق إيمان العامري، واحكيلنا عن احتياجات شركتك
في المحاسبة أو إعداد القوائم المالية أو الاستشارات الضريبية،
عشان نساعدك تحدد الخدمة المناسبة.
